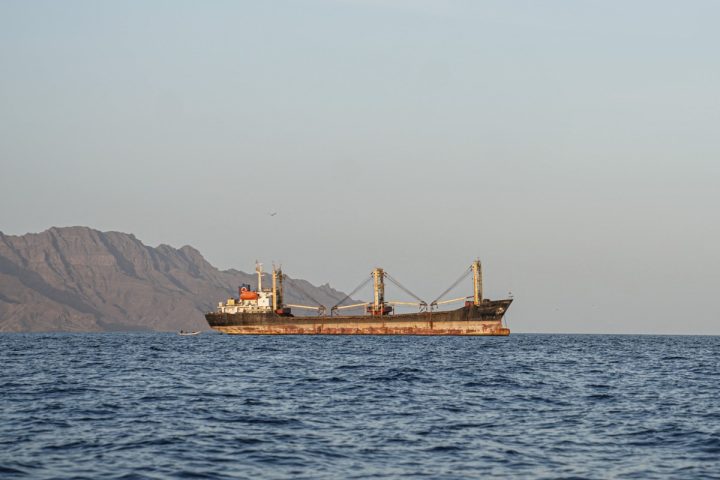
Anche lo stretto di Bab el-Mandeb, sul Mar Rosso, finisce di fatto sotto controllo dell’Iran, attraverso la milizia yemenita filo-sciita Houthi che negli ultimi giorni con una rapidità che ha sorpreso tutti ha conquistato posizioni chiave per il dominio dell’angusto braccio di mare – la città di Mokha, l’isola Perim/Mayun, le isole Grande e Piccola Hanish. Il passaggio marittimo è un altro fondamentale choke point, o collo di bottiglia, delle rotte navali mondiali, che negli ultimi mesi ha rappresentato un’alternativa allo Stretto di Hormuz, sostanzialmente chiuso da Teheran. Un’alternativa che ora potrebbe venire meno, con importanti ripercussioni anche sui porti del Mediterraneo. Per l’Italia è una questione che si allarga alla politica industriale, portuale e di logistica.
L’alternativa a Bab el-Mandeb: il giro dell’Africa
Al momento gli Houthi hanno interdetto il traffico solo alla loro nemica, l’Arabia Saudita, ma potrebbero chiudere il passaggio in qualsiasi momento. E potrebbe anche non essere necessario: se il premio assicurativo aumenta troppo, se gli equipaggi non sono disponibili a percorrere la rotta o se le grandi compagnie ritengono inaccettabile il rischio, le navi potrebbero decidere comunque di tenersi al largo.
Molto al largo: sarebbero costrette a girare attorno al continente africano passando dal Capo di Buona Speranza. C’è un precedente, sempre causato dagli Houtho, nel 2024: secondo Unctad, il dirottamento delle navi attorno all’Africa fece crescere dell’89% la capacità navale utilizzata su quella rotta.
Anche l’Italia avrebbe molto da perdere
Per l’Italia la questione è parecchio rilevante. Il sistema Suez-Mar Rosso costituisce infatti uno dei principali vantaggi competitivi del Mediterraneo rispetto ai porti dell’Europa settentrionale nelle rotte provenienti dall’Asia. È uno dei motivi per cui il Mediterraneo può competere con i grandi porti del Northern Range, come Rotterdam, Anversa-Bruges e Amburgo: una parte delle merci può essere sbarcata nel Mediterraneo e raggiungere i mercati europei via ferrovia, strada o attraverso servizi feeder, senza che la nave debba proseguire fino al Mare del Nord.
E in particolare, quando una nave proveniente dall’Asia attraversa Suez, i porti italiani sono tra i primi grandi scali europei che incontra.
Ma se Bab el-Mandeb diventa impraticabile, la geografia delle rotte cambia. Arrivando dal Capo di Buona Speranza, le grandi portacontainer entrano in Europa da Gibilterra. Diventa quindi meno naturale spingersi nel Mediterraneo centrale e orientale e può risultare conveniente dirigersi direttamente verso i grandi hub del Nord Europa oppure concentrare gli scali nel Mediterraneo occidentale.
È già successo durante la precedente crisi del Mar Rosso. Secondo la Commissione europea, nel 2024 il traffico attraverso Suez è diminuito di circa il 60% rispetto ai livelli precedenti alla crisi e quasi del 70% per le portacontainer. Parallelamente sono diminuite le toccate delle grandi navi nei porti del Mediterraneo orientale e in parte di quello centrale, mentre è aumentata l’attività nei porti del Mediterraneo occidentale.
Non tutti i porti italiani sarebbero colpiti allo stesso modo
I porti più dipendenti dalle grandi rotte oceaniche via Suez rischiano di perdere alcune direct call, cioè gli scali effettuati direttamente dalle grandi navi provenienti dall’Asia. Una compagnia può infatti decidere di concentrare il carico in pochi hub e distribuire successivamente i container attraverso navi più piccole.
Questo significa che una crisi prolungata può favorire un modello di trasporto più basato sul transhipment: una grande nave scarica migliaia di container in un hub, che vengono poi trasferiti su navi feeder dirette verso gli altri porti mediterranei.
In l’Italia gli effetti potrebbero essere ambivalenti: un hub di transhipment come Gioia Tauro può beneficiare della riorganizzazione di alcune rotte, mentre altri porti possono trovarsi a ricevere meno grandi navi oceaniche e più collegamenti feeder.
Nel 2024, durante la precedente crisi del Mar Rosso, gli scambi containerizzati tra Italia e Spagna sono aumentati del 64,9%. Istat collega esplicitamente questa crescita alla deviazione delle rotte provocata dalla crisi di Suez. Il traffico con la Spagna è aumentato del 101% a Gioia Tauro e del 145% a Savona-Vado, mentre quello containerizzato con l’Egitto è diminuito del 44%.
Gioia Tauro può essere un’eccezione importante
La posizione di Gioia Tauro è particolare. È un grande hub di transhipment e nel 2024 ha movimentato circa 38 milioni di tonnellate, quasi esclusivamente container, rappresentando circa un terzo del traffico containerizzato italiano. Se le compagnie decidono di riorganizzare i collegamenti attraverso grandi hub mediterranei e intensificare i feeder verso altri scali, il porto calabrese può intercettare parte del traffico.
Ma il risultato dipende da come vengono ridisegnate le singole rotte. Se le grandi compagnie decidessero invece di entrare nel Mediterraneo soltanto fino agli hub occidentali, o addirittura di proseguire direttamente verso Rotterdam e Anversa, anche Gioia Tauro perderebbe parte del vantaggio legato alla centralità nel Mediterraneo.
Il rischio maggiore è per il Mediterraneo orientale
Il problema ovviamente aumenta andando verso est. Arrivando da Gibilterra, raggiungere il Pireo, i porti dell’Adriatico e quelli del Mediterraneo orientale significa percorrere migliaia di miglia aggiuntive dentro il Mediterraneo.
La Commissione europea ha già rilevato durante la crisi precedente una riduzione delle toccate delle grandi portacontainer nel Mediterraneo orientale, mentre nel Mediterraneo occidentale aumentavano sia le grandi navi sia i servizi feeder.
Se Bab el-Mandeb venisse bypassato, potrebbero risultare relativamente favoriti porti come Valencia e Algeciras, più vicini a Gibilterra, mentre gli hub più orientali rischierebbero una maggiore marginalizzazione.
Non a caso nel 2024, tra i dieci maggiori porti merci dell’Unione europea, Valencia è cresciuta del 3,6% e Algeciras del 2,6%, i risultati migliori del gruppo. Non è possibile attribuire tutto alla crisi del Mar Rosso, ma il dato è coerente con lo spostamento verso ovest delle rotte osservato dalla Commissione.
Genova e i porti del Tirreno sono in una posizione intermedia
Per Genova, La Spezia, Livorno e Vado la situazione è meno negativa rispetto all’Adriatico perché sono relativamente vicini all’ingresso occidentale del Mediterraneo. Genova, inoltre, è uno dei principali porti merci italiani e presenta una struttura molto più diversificata rispetto agli hub specializzati. Nel 2024 ha movimentato circa 47 milioni di tonnellate, risultando secondo in Italia dietro Trieste.
Il problema è però la concorrenza. Se le navi arrivano da Gibilterra, gli scali italiani devono competere direttamente con Algeciras, Valencia e altri hub del Mediterraneo occidentale per convincere le compagnie ad allungare la rotta verso il Tirreno.
Qui diventano allora fondamentali efficienza dei terminal, tempi di sbarco, connessioni ferroviarie e capacità di raggiungere rapidamente Germania, Svizzera, Francia e Centro Europa.
Trieste e l’Adriatico rischiano di più
Per Trieste il problema potrebbe essere ancora più significativo. Il porto è strategicamente collocato per servire Austria, Germania meridionale, Ungheria e Centro Europa e nel 2024 è stato il primo porto italiano per quantità di merci movimentate, con circa 53 milioni di tonnellate. Ma il suo vantaggio geografico nei traffici asiatici è strettamente legato a Suez.
Va inoltre ricordato che Trieste è fortemente specializzata nelle rinfuse liquide: circa il 77% delle merci movimentate nel porto nel 2024 apparteneva a questa categoria. Una crisi che contemporaneamente interessi Bab el-Mandeb, Hormuz e le esportazioni petrolifere del Golfo può quindi avere effetti anche sulla componente energetica del suo traffico.
Rotterdam e Anversa possono perfino guadagnare centralità
La crisi potrebbe viceversa rafforzare la funzione di hub di distribuzione dei porti del Nord Europa. Durante la crisi del 2024 Rotterdam registrò un fenomeno molto indicativo: il traffico feeder dal porto olandese verso gli scali mediterranei aumentò del 29%.
L’autorità portuale lo spiegò proprio con la deviazione delle grandi navi intorno al Capo di Buona Speranza: alcune navi oceaniche saltavano gli scali mediterranei, scaricavano a Rotterdam e da lì le merci destinate al Mediterraneo venivano riportate verso sud attraverso servizi feeder.
Per l’Italia sarebbe uno scenario sfavorevole perché trasformerebbe alcuni porti mediterranei da gateway diretti dell’Asia verso l’Europa a terminali periferici serviti da altri hub europei.
Ma anche Rotterdam, Anversa e Amburgo pagherebbero un prezzo. Il viaggio attraverso il Capo di Buona Speranza allunga la tratta Asia-Europa di circa 8-15 giorni, secondo l’European Sea Ports Organisation, e aggiunge circa 3.000-3.500 miglia nautiche.
Il risultato sono arrivi meno regolari, con meno navi e maggiori carichi per mezzo, perché le compagnie riducono il numero delle rotazioni, creando picchi improvvisi di lavoro per terminal, ferrovie, chiatte e camion. Quindi il Nord Europa può acquisire traffico di transhipment o centralità logistica, ma al prezzo di una maggiore congestione e di una minore affidabilità della catena.